电机技术本身已接近天花板,2025–2026 年的行业竞争是"工艺内卷 + 供应链博弈"——四条技术路线中永磁同步占 83.6% 一统乘用车,但真正拉开差距的是转速、扁线、油冷、高压化四条工艺主线,以及"车企自制 vs 第三方供应商"的格局之争。中国厂商(比亚迪、小米、华为、昊铂)已经包揽量产转速全球前四,特斯拉反被甩开。
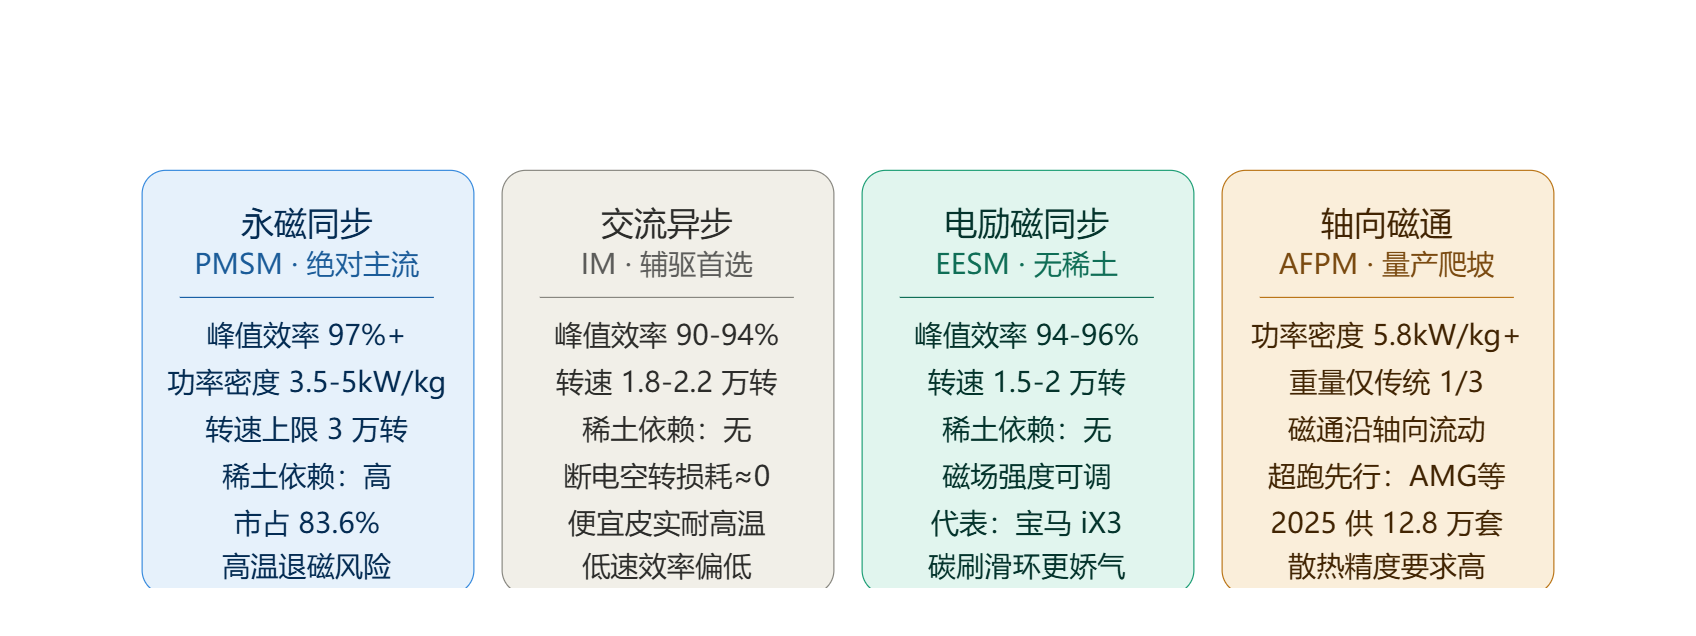
电动车电机的区别不在"转不转",而在转子磁场怎么产生:永磁同步靠转子里的永磁体(钕铁硼),交流异步靠定子磁场"感应"出来,电励磁同步靠给转子线圈通电产生可调磁场,轴向磁通则是把电机压扁、让磁力线沿轴向流动的另一种几何结构。
| 类型 | 峰值效率 | 功率密度 | 转速上限 | 稀土依赖 | 核心优势 | 核心短板 | 典型应用 |
|---|---|---|---|---|---|---|---|
| 永磁同步 PMSM | 97–98.5% | 3.5–5 kW/kg(极致方案 16.4) | 2–3 万转 | 高(钕铁硼) | 效率最高、体积小、低速扭矩大 | 稀土成本波动、高温退磁风险 | 比亚迪、小米、华为、特斯拉后驱——市占 83.6%,乘用车绝对主流 |
| 交流异步 IM | 90–94%(高速区优) | 2–3 kW/kg | 1.8–2.2 万转 | 无 | 便宜皮实、耐高温;断电时几乎无空转损耗 | 低速低负载效率吃亏、体积重量大 | 特斯拉前桥(TL2)、大量双电机车型前桥辅驱 |
| 电励磁同步 EESM | 94–96% | 2.5–3.5 kW/kg | 1.5–2 万转 | 无 | 磁场强度可调、高速高效区更宽、弱磁余地大 | 碳刷滑环"娇气"、控制复杂、维修贵 | 宝马 i3/iX3(新 iX3 后轴)、部分高端车型 |
| 轴向磁通 AFPM | 高 | 5.8 kW/kg+(传统 2–3 倍) | — | 高 | 饼状结构,重量仅传统 1/3,推重比顶级 | 散热与制造精度要求极高、成本最贵 | 兰博基尼、AMG GT 等超跑;2025 年小批量供货约 12.8 万套,量产爬坡期 |
三个原因叠加:① 中国稀土资源优势——钕铁硼供应链最完整、成本最可控;② 效率就是续航——峰值效率 97%+ 且低速扭矩大,正好匹配城市通勤工况;③ 体积优势——同功率体积比异步电机小 30%,方便整车布置。代价是全行业被稀土价格绑架。
电机原理近百年没变,所以竞争全在工艺上。产品迭代周期已从过去的 3 年压缩到 18 个月。
| 主线 | 技术内涵 | 量化收益 | 代表 |
|---|---|---|---|
| ① 高转速 | 同样功率下转速越高,电机越小越轻。需要 1000MPa 级高强度硅钢片、碳纤维转子护套抵抗离心力,AI 优化绕组降低高速谐波损耗 | 比亚迪 23000rpm(2024)→ 30511rpm(2025),五年从 16000rpm 提升 91%;转速上去后极速从 180 提到 225km/h+,齿轮减速比减小还有利于 NVH | 比亚迪 30511rpm(全球量产纪录,580kW、功率密度 16.4kW/kg、首搭汉L/唐L);昊铂夸克 2.0(30000rpm,0.02mm 非晶合金定子,效率 98.5%);小米 V8s 27200rpm(效率 98.11%) |
| ② 扁线绕组 | Hairpin 扁铜线替代圆线,槽满率从 40–45% 提到 60–70%;正向 10 层和短端部(X-Pin/Mini-Pin/双短距)演进,2026 年短绕组端部工艺将成主流 | 功率密度 +20–30%,铜损降 10–15%,绕组温降低 10% | 特斯拉率先量产 10 层扁线;联合电子 X-Pin、华域 Mini-Pin |
| ③ 油冷散热 | 机壳水冷 → 水冷+端部喷油 → 全油冷(定子+转子)→ 相变传热(前沿) | 全油冷散热效率 +30–40%,相变 +50%+;是高功率密度电机的必要条件 | 小米 V8s 双向全油冷;特斯拉油冷+内置终身机油滤芯(10 万公里免维护) |
| ④ 高压化 + SiC | 800V 平台渗透率 2026 上半年突破 31%;SiC 电控让 MCU 效率超 99.5%;高压下转速超 20000rpm 会产生轴承电腐蚀,陶瓷球轴承成为刚需(2027 年市场空间约 37 亿元) | 同功率电流减半、线束减重,充电效率大幅提升;华为 800V SiC 平台电驱效率 97.8% | 蔚来全域 900V(925V 连续波绕组 + 1200V SiC);比亚迪 1000V/1500V 兆瓦闪充架构 |
| 电机 | 最高转速 | 峰值功率 | 效率亮点 | 特色技术 | 搭载车型 |
|---|---|---|---|---|---|
| 比亚迪 超级e平台 | 30511 rpm | 580 kW | 系统综合效率 95%+ | 1000MPa 硅钢片、双 U 型磁钢排布(磁路利用率 +18%)、1500V SiC | 汉L、唐L(3 秒级破百) |
| 昊铂 夸克电驱2.0 | 30000 rpm | — | 98.5%(非晶合金定子) | 0.02mm 非晶合金铁芯(铁损降 50%)、9 层扁线 | 昊铂 HL(同电池多跑 50km) |
| 小米 V8s | 27200 rpm | 425 kW / 635 N·m | 98.11% | 碳纤维转子轴(强度 4 倍于钢)、960MPa 硅钢、双向全油冷 | SU7 系列(2025 年起量产装车) |
| 华为 DriveONE 800V | 22000 rpm | 三电机综合 903 马力 | 总成电机效率 97.8%,MCU 效率 99.5% | 自研 SiC 模组、0.2mm 硅钢片、七合一超融合(体积 -13%)、双路冗余供电(面向 L3)、120km/h 噪音 60.8dBA | 问界 M8 纯电/M9、智界 S7、阿维塔 12、享界 G9 |
| 蔚来 900V 电驱 | — | 双电机 520 kW | CLTC 综合效率 92.3%,功率密度 8kW/L | 925V 连续波绕组、1200V SiC 模块、高压线束减重 50% | 全新 ES8、ET9、乐道 L90/L60(L60 能耗 12.1kWh/100km) |
| 特斯拉 4D2 + TL2 | 19000 rpm | 291 + 176 kW | 80–100km/h 巡航效率超 97% | 10 层扁线、碳纤维套筒转子(Model S Plaid)、油冷一体化终身免维护 | Model 3/Y 全系(前感应 + 后永磁) |
| 理想 自研 SiC 电驱 | — | 双电机 400 kW | CLTC 电驱效率 93.08%(增程阵营领先) | 六边形元胞 SiC 芯片、自研 CAR-119 铸铝转子(增程电机极限 37000rpm) | 理想 i8、L9/L8(增程五合一) |
| 智己 NEO 飓风 | —(前代飓风 21000rpm) | 300 kW / 500 N·m | CLTC 综合 11.6kWh/100km(L6) | 0.2mm 薄硅钢、转子隧冷专利 | 智己 L6 / LS6 全系 |
| 极氪 001 FR 四电机 | — | 930 kW / 1280 N·m | — | 800V 平台四电机扭矩矢量 | 001 FR(2.02s 破百、极速 280km/h) |
弗迪动力 · 装机量连续 8 年全球第一
优:电机研发累计投入 147 亿元;八大电机/电驱基地(深圳、惠州、西安、长沙、东莞、太原、合肥、烟台),烟台基地投资 560 亿;全部车型自研自制电驱(2025 年约 550 万辆);30511rpm 三项全球量产纪录;2026H1 弗迪装机 107.9 万套、份额 19.7%,断层第一。规模+垂直整合带来全行业最强成本控制。
劣:全系永磁路线,稀土敞口最大;电机是自用为主,不对外供货验证市场竞争力;驱动电机本身单独看,工艺上限(非晶合金等)已被昊铂等追平。
上海工厂每 5 秒下线一台电驱,累计 1000 万台
优:前感应+后永磁的组合是双电机"性价比模板"(前桥断电空转损耗≈0,省电);10 层扁线、碳纤维套筒转子、银烧结 SiC、油冷+终身免维护都是行业首创级工艺;制造成本与良率仍是全球标杆。
劣:19000rpm 转速已被中国厂商拉开 50%+ 的差距;2026H1 国内装机份额降到 5.2%;新平台(4680/新电机)迭代节奏明显慢于国内 18 个月的迭代周期。
华为数字能源 · 既供鸿蒙智行也对外供货
优:不追求极限转速,把工程做到极致:总成效率 97.8%、MCU 99.5%、七合一体积 -13%、120km/h 噪音 60.8dBA(NVH 行业第一梯队)、行业唯一双路冗余供电(为 L3 铺路);对外供货(阿维塔、甚至理想早期),2025H1 装机 38.3 万台排第二。
劣:22000rpm 与头部有代差;不造车导致与车企深度绑定博弈(问界独占最强版本);电池环节布局弱。
SU7 标准版用汇川/联电代工的 V6/V6s
优:V8s 27200rpm、效率 98.11%,碳纤维转子轴方案工程上非常漂亮;自研+代工双轨制,爬产快、风险低。
劣:自研自产比例还低,V6s 靠供应商代工(这也是它被质疑"自研含金量"的原因);高端电机产能爬坡慢于宣传节奏。
蔚来驱动科技 · 自研自产
优:行业唯一"真全域 900V"(12 个子系统全部 925V+),换电体系反哺高压架构;乐道 L60 能耗 12.1kWh/100km 是中型 SUV 全球最优之一;2026H1 自家电驱装机份额约 6–8%。
劣:900V 高出行业一代(800V),零部件生态成本高、摊薄难;自研自产的固定成本在销量不及预期时反噬利润。
理想驱动 · 全栈自研
优:CLTC 电驱效率 93.08% 增程/纯电阵营双领先;自研 CAR-119 铸铝转子材料(强度 +21%、导电 +8%,极限 37000rpm)是罕见的"材料级"创新;低温油耗控制好(-7℃ 续航 +10–16km)。
劣:纯电起步晚于蔚小理其他两家;增程电机功率取向偏家用,性能天花板不是它的目标。
新 iX3:前异步 + 后励磁同步
优:彻底摆脱稀土依赖与价格波动;励磁磁场可调,高速高效区更宽,契合高速驾驶定位;第六代电驱核心 100% 纯自研。
劣:碳刷滑环是潜在故障点(有碳粉堆积触发故障报警的车主案例),出保后电机总成更换报价接近 10 万元;峰值效率、功率密度、转速全面落后中国头部 5–10%。
星驱科技(吉利)、威睿、智己 NEO、小鹏 XPower
优:吉利星驱科技 2026H1 装机 44.8 万套排全国第二(8.2%),说明体系化能力已成型;极氪 001 FR 四电机 930kW 是国产性能天花板;小鹏开绕组电机复用方案(绕组兼做升压充电/加热硬件)思路巧妙,省掉独立升压模块。
劣:单点技术有亮点但缺乏全栈深度;上汽智己 NEo/飓风电机更新快但市场份额(智新科技 3.1–3.4%)与体量不匹配。
2026 上半年国内新能源乘用车驱动电机装机 547 万台(同比 +12.7%),市场规模约 720 亿元。格局的关键词是"一超多强、车企自制"——装机前十中六席是车企自制或关联企业,车企自制合计份额超过 50%。
| 排名 | 企业 | 2026H1 装机 | 份额 | 性质 / 主要客户 |
|---|---|---|---|---|
| 1 | 弗迪动力(比亚迪) | 107.9 万套 | 19.7% | 车企自制,仅供自用 |
| 2 | 星驱科技(吉利) | 44.8 万套 | 8.2% | 车企关联,极氪/银河 |
| 3 | 汇川联合动力 | 约 34–41 万套 | 5.7–6.1% | 独立第三方(小米、理想等),2025.9 创业板上市,2025 全年电驱总成下线 100 万台 |
| 4 | 蔚来动力科技 | 约 33 万套 | 约 6.0% | 车企自制 |
| 5 | 华为数字能源 | 约 31 万套 | 5.7–6.3% | 第三方(鸿蒙智行 + 阿维塔等) |
| 6 | 特斯拉 | 28.7 万套 | 5.2% | 车企自制 |
| 7–10 | 凌昇动力、蜂巢易创(长城)、智新科技(东风)、格雷博 | 16–25 万套 | 3.1–4.6% | 自制 + 第三方混合 |
总之
电机技术本身已经"毕业"了。峰值效率 98%+、3 万转、功率密度 16kW/kg,继续堆参数的边际价值急剧下降。2027 年后的竞争焦点会从"马力/转速"转移到CLTC 综合效率、NVH、成本、稀土安全四个用户和 CFO 真正关心的维度。
"车企自制 >50%" 是双刃剑。它保证了比亚迪们的成本优势,但也意味着第三方供应商市场被压缩到只能靠规模和技术双向押注——头部独立第三方只剩汇川联合动力一家,这个格局短期不会变。
混合架构(前异步/励磁 + 后永磁)是双电机车型的理性答案,特斯拉用了很多年,新 iX3 也这么选。纯永磁双电机在能耗上其实是吃亏的(前桥空转磁滞损耗)。
真正值得盯的下一个拐点:① 非晶合金定子(昊铂已量产,铁损 -50%,若成本下降将重塑效率格局);② 轴向磁通的量产降本(从超跑下探到性能轿车);③ 轴承陶瓷球化(800V+3 万转的隐性刚需,2027 年 37 亿市场)。
对投资者:电机是整车厂"最有动力自制"的部件(占总成本 5–8%,技术壁垒低于电池),第三方供应商的估值天花板受此压制;相对更受益的是卖"铲子"的环节——SiC 功率器件、扁线设备、陶瓷轴承、稀土磁材。
Copyright © 山东富舜新材料科技有限公司 备案号:鲁ICP备20023976号-1


管理员
该内容暂无评论